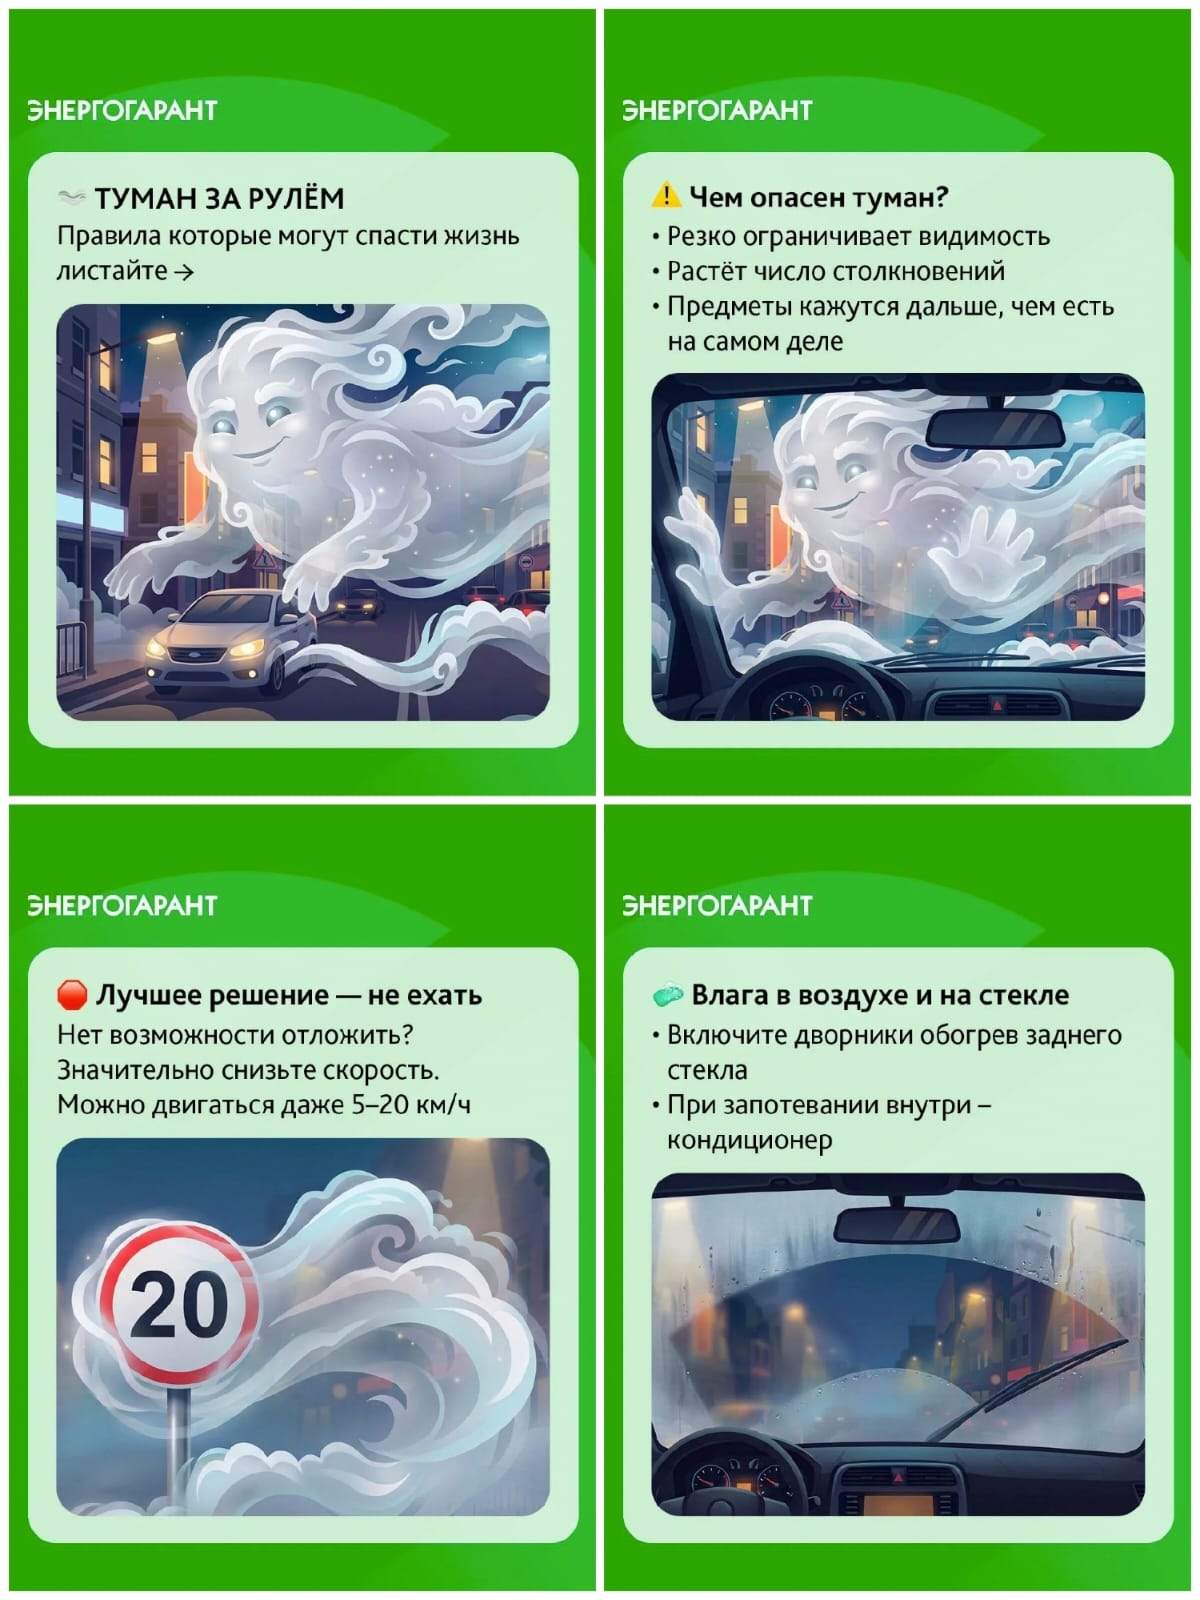
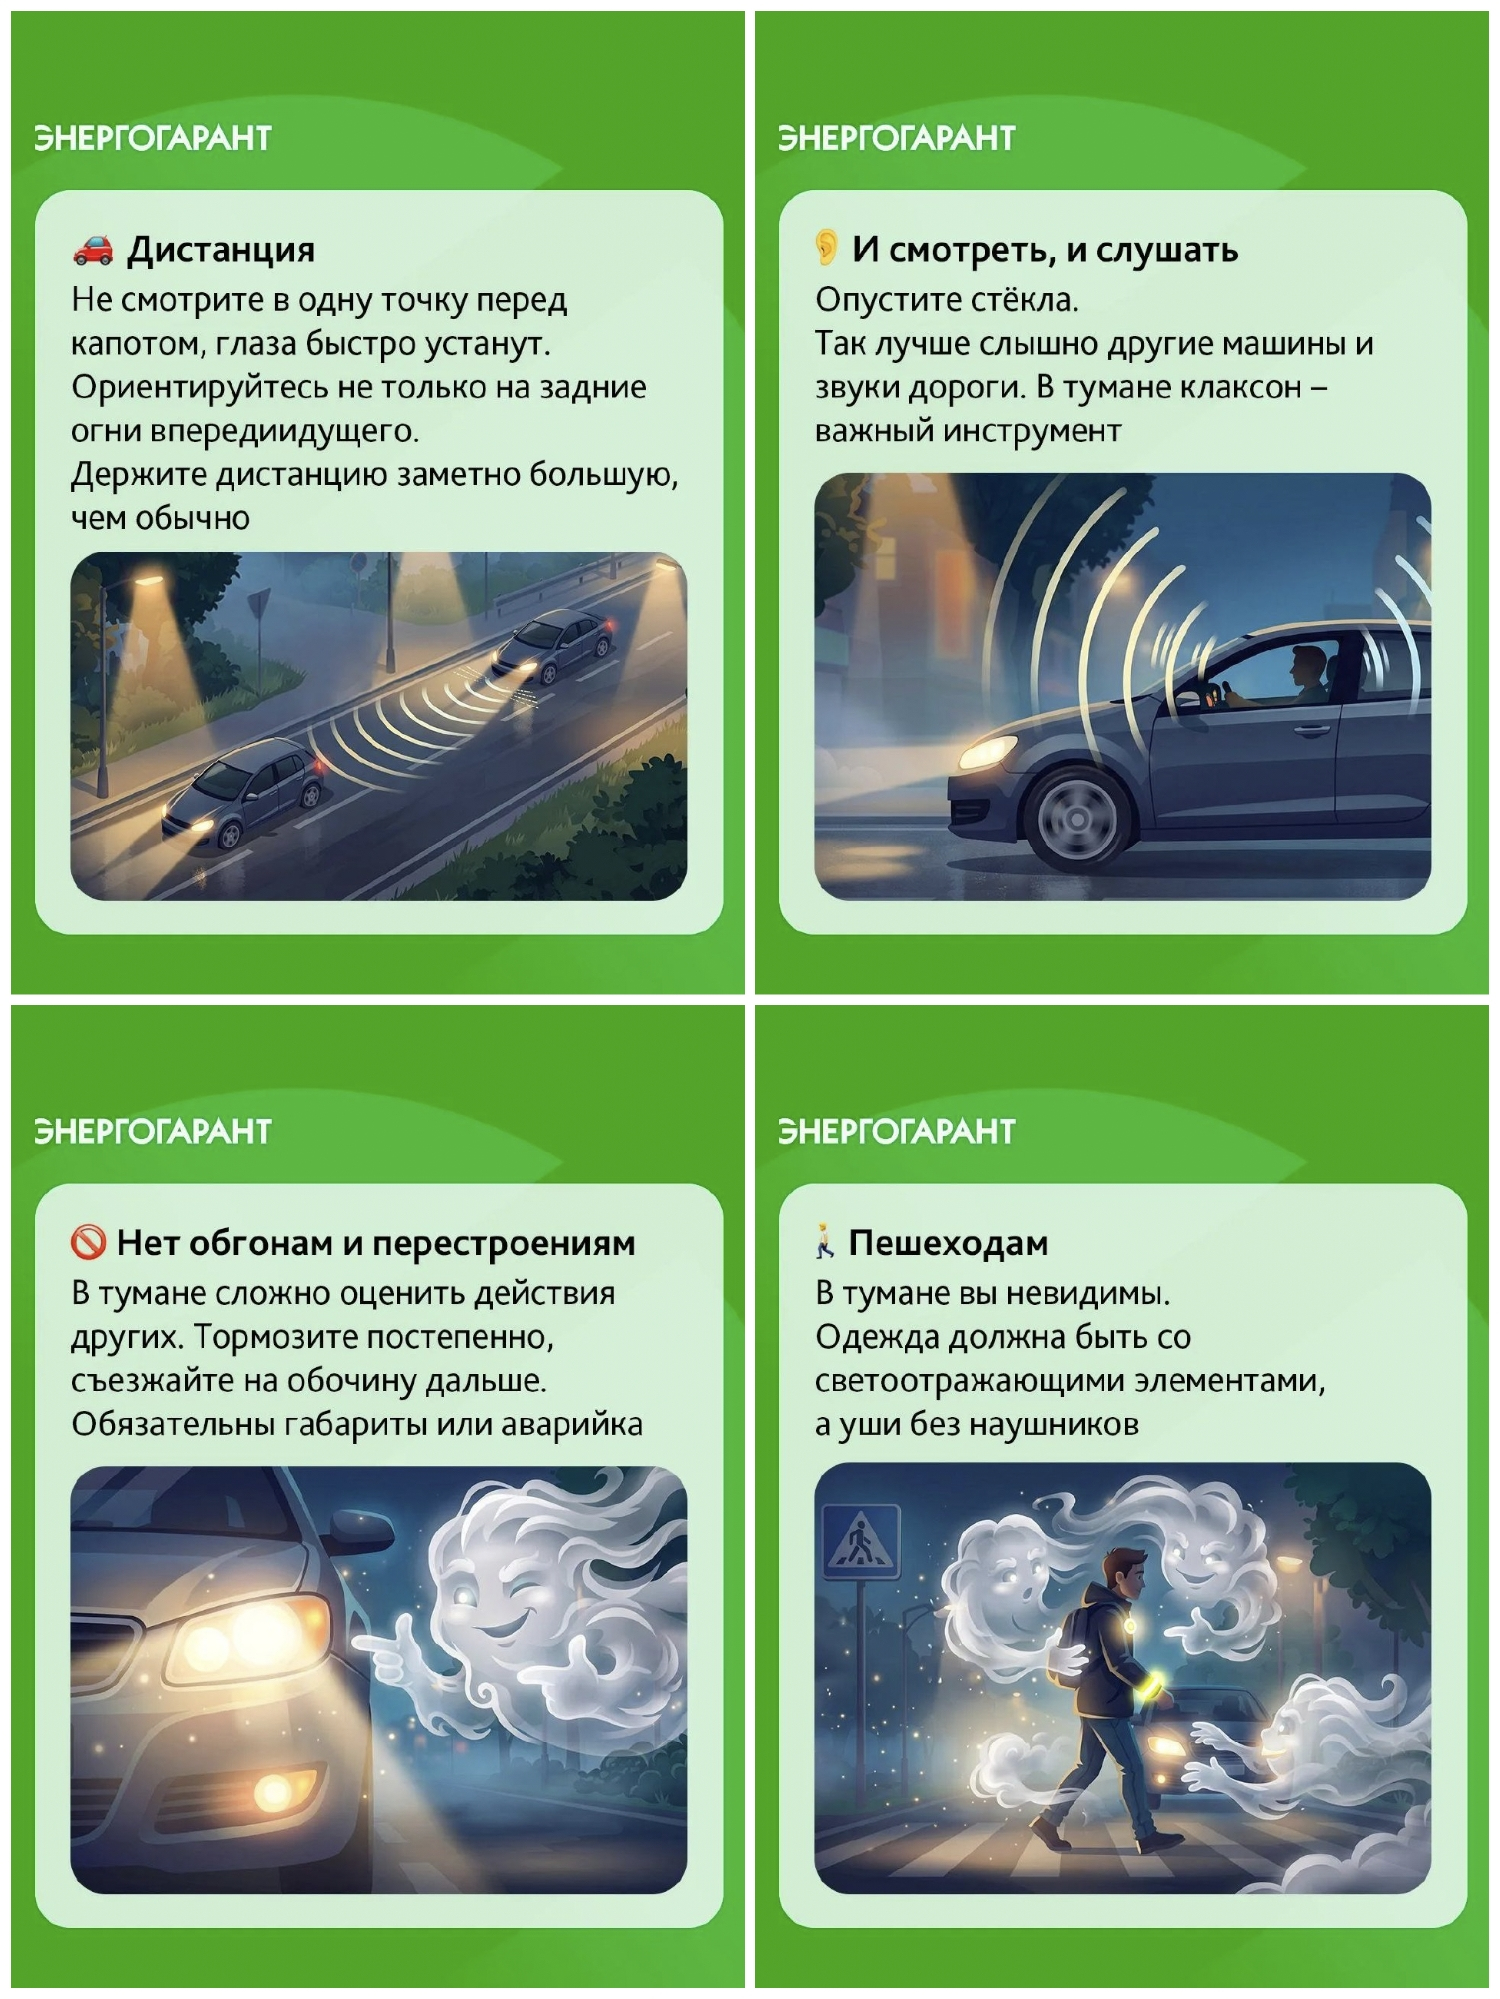
Осень — сезон туманов, для водителей это одно из самых опасных явлений.
В этом случае главное не скорость, а осторожность 💯
И помните: застраховать можно не только ОСАГО – пешеход тоже может быть застрахован от ДТП.
21.10.2026
Защита договора и прозрачность тарифов: почему страховой рынок ждет новые законодательные изменения 📌
В последнее время в экспертном сообществе и СМИ активно обсуждаются грядущие поправки к закону «Об организации страхового дела…». Законопроект, который сейчас проходит согласование, призван решить важную проблему — случаи, когда суды обязывают страховые компании выплачивать возмещение по событиям, изначально не входившим в договор.
Почему это важно для рынка и для вас?
Принципы свободы договора и четкого определения рисков — это основа финансовой устойчивости любой страховой компании. Когда правила игры прозрачны, страховщик может точно рассчитать тариф и гарантировать выполнение своих обязательств.
Непредвиденные выплаты по рискам, которые не были заложены в стоимость полиса (например, форс-мажоры или прямая халатность со стороны страхователя), нарушают этот баланс. Как отмечает Банк России, отсутствие четких границ покрытия вынуждает рынок закладывать эти неопределенные риски в стоимость услуг, что в итоге ведет к завышению цен для всех клиентов.
Что изменят поправки?
1. Четкие границы. Страховщики смогут официально фиксировать в договоре исчерпывающий перечень событий, которые не являются страховым риском.
2. Справедливые тарифы. Конкретизация покрытия позволит перестраховщикам и страховым компаниям точнее оценивать убытки, что позитивно скажется на ценообразовании.
3. Ответственность сторон. Договор станет более сбалансированным, исключая выплаты в случаях очевидного нарушения клиентом правил безопасности.
Мы в САК «ЭНЕРГОГАРАНТ» (дагестанский филиал) всегда выступаем за максимальную прозрачность условий.
Наша цель — чтобы каждый клиент, подписывая договор, четко понимал, при каких обстоятельствах он защищен и какая сумма будет выплачена.
Мы поддерживаем инициативы, направленные на повышение определенности и прозрачности страхового рынка. Это позволит нам и дальше предлагать вам надежную защиту по справедливой и обоснованной цене.
Остались вопросы о том, как формируется страховое покрытие в вашем договоре? Наши эксперты всегда готовы проконсультировать вас в директе или в офисах компании. 💼
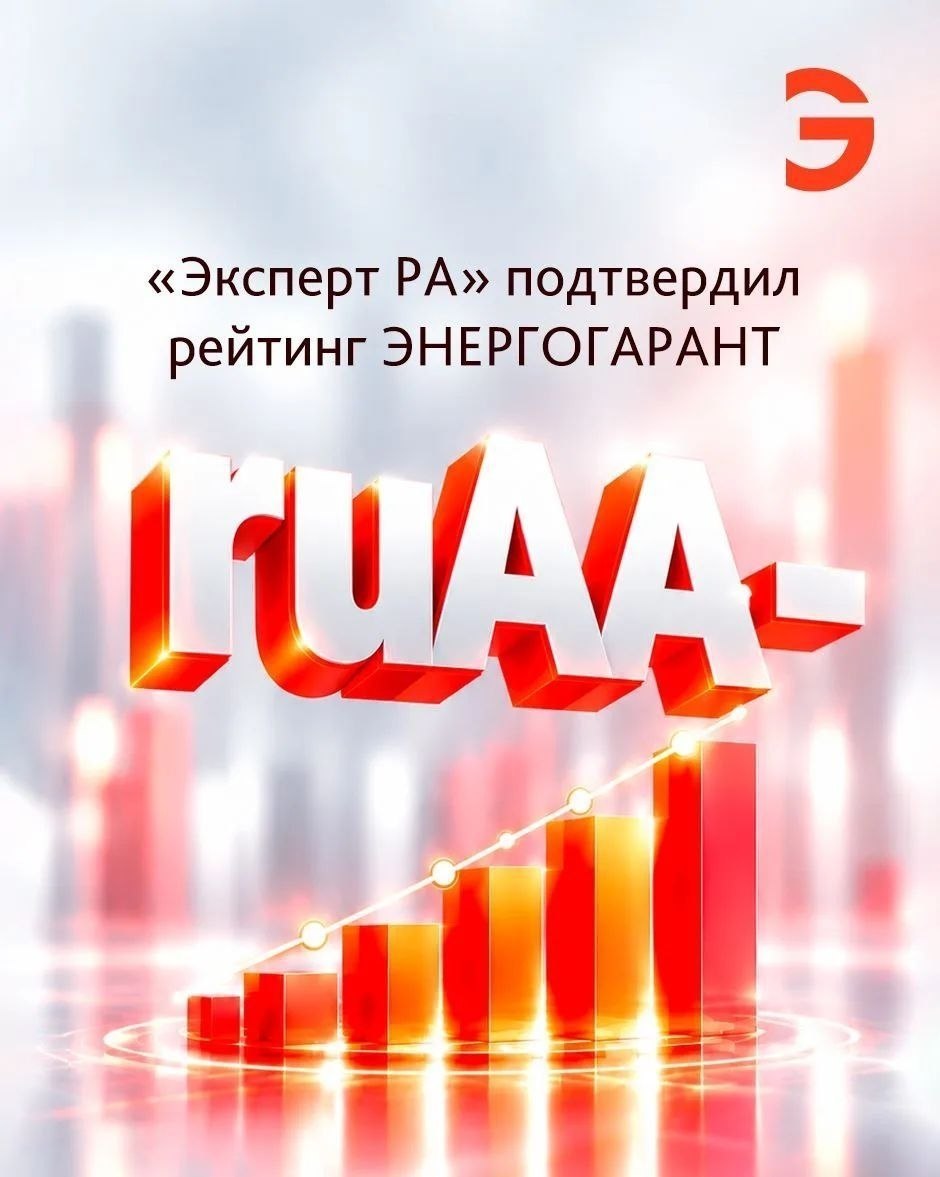
Рейтинговое агентство «Эксперт РА» подтвердило рейтинг финансовой надежности ПАО «САК «ЭНЕРГОГАРАНТ» на уровне ruAA-, прогноз по рейтингу стабильный.
Рейтинг финансовой надежности ЭНЕРГОГАРАНТ обусловлен умеренно высокими размерными показателями и рыночными позициями, адекватной оценкой страхового бизнеса, удовлетворительными финансовыми результатами, высоким качеством активов и комфортной структурой баланса, а также адекватным уровнем управления и организации бизнес-процессов. За 1 полугодие 2026 года компания собрала 10,3 млрд рублей страховых взносов и заняла 25-е место по объему совокупной страховой премии, по данным Банка России.
Наезд на пешехода: важно помнить о последствиях
Друзья, напоминаем вам о важности соблюдения правил дорожного движения. Верховный суд РФ подчеркнул, что наезд на пешехода влечёт ответственность водителя независимо от его вины.
Ситуация: житель Москвы подал в суд иск о компенсации после наезда на его супруга. Хотя водитель не был признан виновником аварии, суды квалифицировали происшествие как взаимодействие двух источников повышенной опасности и отказали в удовлетворении иска. Однако Верховный суд отменил эти решения.
Почему это важно? Даже если водитель не признан виновником ДТП, это не освобождает его от гражданско-правовой ответственности за наезд на пешехода.
Что это значит для вас? Будьте внимательны и осторожны на дороге, соблюдайте правила дорожного движения, чтобы избежать подобных ситуаций. А если вы стали участником ДТП, обратитесь в свою страховую компанию.
14.10.2026г.
Новое в страховании: обязательное страхование жилья в зонах риска ЧС
Минфин обсуждает возможность введения обязательного страхования жилья в зонах риска чрезвычайных ситуаций. Этот механизм может снизить нагрузку на федеральный бюджет и сделать систему помощи более эффективной.
Сейчас компенсации пострадавшим от природных ЧС выплачиваются из бюджета. Введение обязательного страхования может:
Заставить граждан внимательнее учитывать риски при выборе места для строительства.
Повысить уровень защиты владельцев жилья.
Закон о добровольном страховании жилья от ЧС действует с 2019 года, но фактически он не работает — жильё застраховано лишь у 10% россиян.
САК "Энергогарант" (дагестанский филиал) всегда заботится о своих клиентах и предлагает качественные страховые решения. Мы следим за изменениями в законодательстве и готовы ответить на все ваши вопросы.
14.10.2026 г.
Страхование гражданской ответственности предприятий общественного питания компенсирует вред, причиненный жизни, здоровью или имуществу третьих лиц.
Что можно застраховать?
Причинение вреда посетителям в результате пищевых отравлений из-за некачественных продуктов или нарушений технологии приготовления
Травмы гостей на территории заведения
Повреждение имущества посетителей по вине персонала
Ущерб соседним помещениям при заливе или распространении огня и др.
Обеспечьте безопасность гостей и стабильность бюджета. Есть вопросы? Мы на связи!
11.10.2026 г.
Важная информация для всех застрахованных по ОМС!
Если вы находитесь не в своём регионе и столкнулись с отказом в оказании медицинской помощи или требованием оплатить её, не паникуйте! У вас есть права, и их защищает ваша страховая медицинская организация.
Что делать?
1. Выберите медицинскую организацию, которая участвует в реализации территориальной программы госгарантий бесплатного оказания медпомощи в регионе вашего пребывания. Это можно сделать по территориально-участковому принципу.
2. Подайте заявление о выборе (фактически, о прикреплении) в выбранную организацию.
3. Предъявите документы: паспорт/свидетельство о рождении, полис ОМС и СНИЛС.
4. Обратитесь в свою страховую медицинскую организацию, если у вас возникли вопросы или проблемы с получением медпомощи. Страховая организация обязана рассматривать обращения застрахованных лиц и помогать им в восстановлении нарушенных прав.
По всем уточняющим вопросам о видах, качестве и условиях предоставления медицинской помощи можно обращаться также в ТФОМС по месту проживания или по месту оказания медицинской помощи.
Выбирайте Энергогарант!
ЦБ разрабатывает механизм ускоренных страховых выплат
Банк России и Ростехнадзор обсуждают нововведение, которое ускорит страховые возмещения по обязательному страхованию гражданской ответственности владельцев опасных объектов (ОСОПО).
Суть инициативы: страховые компании смогут использовать промежуточные документы комиссии по техническому расследованию для констатации наступления страхового случая, без ожидания утверждения финального акта.
Актуальность: в первом полугодии объём страховых премий по договорам ОСОПО сократился на 16%, а объём выплат увеличился более чем в два раза.
Однако механизм требует дополнительной проработки. Необходимо установить алгоритм действий на случай, если итоговый акт расследования внесёт коррективы в обстоятельства аварии.
Страховщики в России будут создавать больше коробочных продуктов!
Всероссийский союз страховщиков сообщает: страховые компании начнут активнее предлагать стандартные предложения с едиными тарифами и лимитами. Это упростит процесс страхования для многих клиентов.
Почему это важно?
Понятные тарифы и условия.
Быстрое заключение договора.
Меньше затрат на индивидуальный андеррайтинг.
Однако, не все сегменты перейдут на коробочные предложения. В крупных и рискованных секторах, таких как ТЭК и высокоценная инфраструктура, страховщики будут учитывать индивидуальные особенности объектов.
Звучит странно для страховщика? Зато честно.
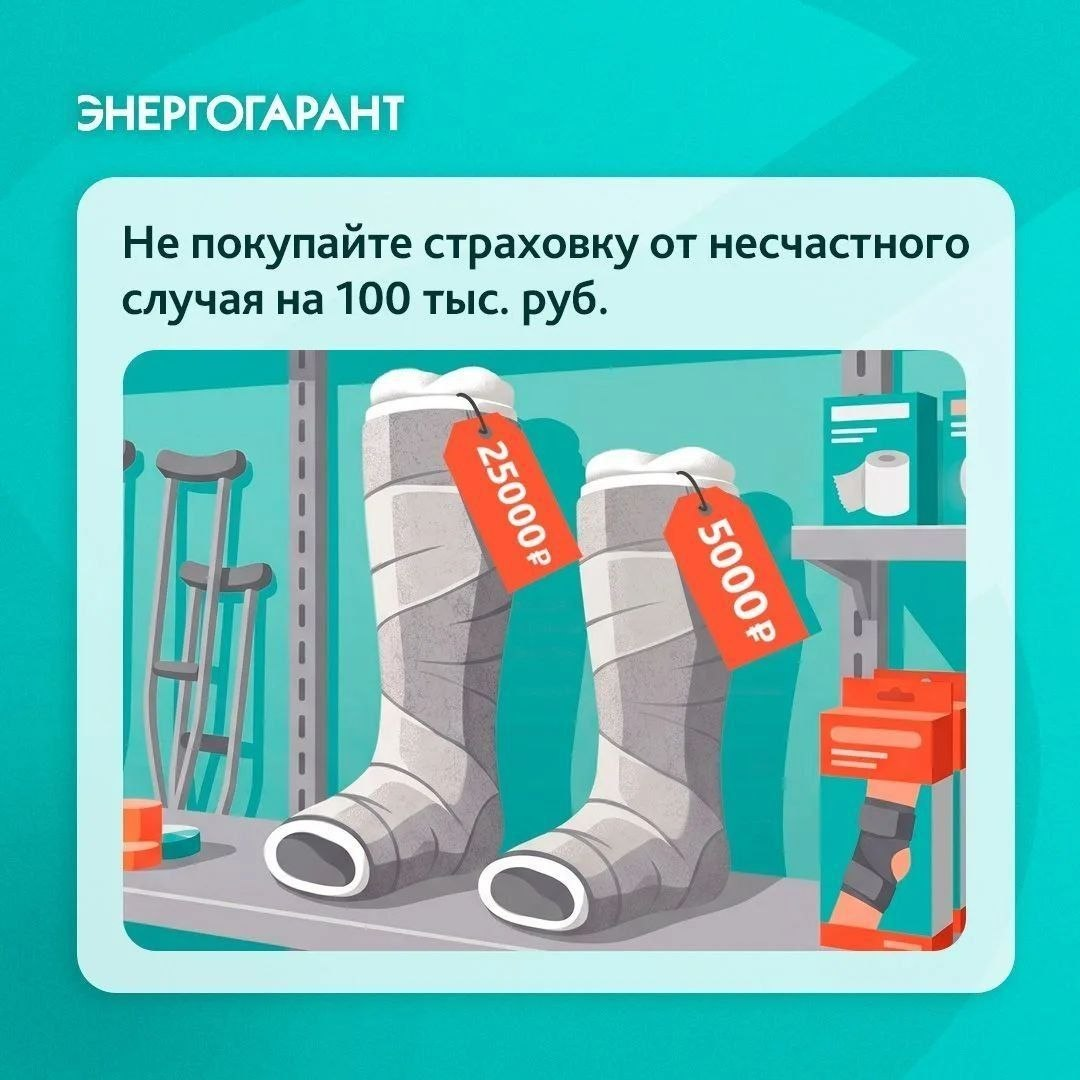
Выплата по полисам от несчастного случая рассчитывается как страховая сумма, умноженная на процент из «Таблицы размеров страховых выплат». Величина процента зависит от тяжести травмы. И чем ниже страховая сумма, тем меньше реальная выплата.
Например, при переломе малой берцовой кости таблица предусматривает 5%. Получается:
При страховании на 100 тыс. руб. выплатят 5000 руб.
Это даже не окупит современный фиксатор или легкий пластиковый гипс, если он потребуется.
При страховании на 500 тыс. руб. – уже 25 000 руб.
Этих денег хватит на комфортную фиксацию, и еще останется на пару дней за свой счет.
При этом годовой полис на 100 тыс. руб. стоит от 750 руб., а на 500 тыс. руб. – от 3375 руб. Да, цена полиса с большей страховой суммой пропорционально выше. При этом она не больше трат при рядовом визите в супермаркет.
Выбирайте страховку, которая реально защищает бюджет, а не просто закрывает строчку для секции.
И пусть страховой случай вас обходит стороной!
Для Бизнеса
Предотавляем широкий спектр услуг в виде страхования имущества юридическим и физическим лицам
33
Года опыта
осаго
каско
2026
24/7
Техническая поддержка
